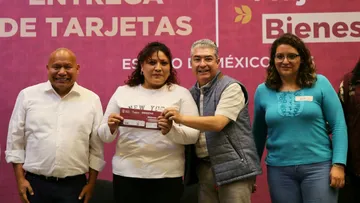
La Secretaría de Bienestar del Estado de México autorizó apoyos económicos del programa Mujeres con Bienestar a personas que no cumplían con los requisitos de edad e incluso a beneficiarias que trabajaban en la propia dependencia. Además, no presentó documentación suficiente para acreditar la entrega efectiva de recursos a las destinatarias, de acuerdo con la auditoría de cumplimiento financiero correspondiente a la Cuenta Pública 2025.
El Órgano Superior de Fiscalización del Estado de México (OSFEM) identificó 40 observaciones, agrupadas en diez resultados, que dieron lugar a igual número de pliegos de observaciones, por presuntas irregularidades en el ejercicio de recursos públicos, contrataciones, pagos de personal y operación de programas sociales.
Las anomalías fueron detectadas en una revisión que abarcó 13 mil 633 millones 856 mil 200 pesos, equivalentes a 94.5% de los 14 mil 422 millones 721 mil 600 pesos que ejerció la dependencia durante 2025.
OSFEM detecta irregularidades
Uno de los principales señalamientos se relaciona con la falta de documentación para demostrar que las transferencias monetarias del programa Mujeres con Bienestar llegaron efectivamente a las personas registradas como beneficiarias.
El organismo fiscalizador encontró que la dependencia presentó estados de cuenta, reportes de dispersión y otros documentos que carecían de elementos suficientes para verificar su autenticidad y procedencia, como razón social, Registro Federal de Contribuyentes, cuentas bancarias de origen, firmas, sellos o folios verificables.
Esta situación impidió corroborar plenamente las operaciones de dispersión y entrega de los apoyos, por lo que el OSFEM advirtió la existencia de elementos que permiten presumir pagos indebidos con recursos públicos.
La revisión también detectó que la Secretaría autorizó y dispersó recursos a mujeres que excedían los límites de edad establecidos en las reglas de operación del programa, así como a beneficiarias que durante 2025 mantenían una relación laboral con la propia dependencia.
A estas irregularidades se suman deficiencias en los mecanismos de selección de beneficiarias, pues la institución no presentó elementos documentales suficientes para comprobar la información proporcionada por las solicitantes ni acreditar que se aplicaron los criterios de priorización establecidos.
Tampoco logró demostrar documentalmente el cumplimiento de los requisitos exigidos para que las mujeres permanecieran dentro del programa.
El OSFEM encontró, además, que las reglas de operación de Mujeres con Bienestar no establecían disposiciones suficientemente específicas sobre la distribución de los recursos.
Entre las omisiones identificadas se encuentran la falta de definición del presupuesto por tipo de apoyo, el número de beneficios a entregar, su distribución presupuestal y las fechas de pago de las transferencias.
Otra observación se relaciona con los servicios financieros contratados para operar las tarjetas del programa. La dependencia realizó pagos mensuales por tarjetas activas sin presentar información suficiente para comprobar los importes facturados.
Los auditores señalaron que no se contaba con registros que permitieran identificar cuántas tarjetas permanecían activas cada mes, sus fechas de activación y las bajas realizadas, por lo que tampoco fue posible conciliar esos datos con los pagos efectuados.
Contrataciones sin documentación suficiente
Las irregularidades no se limitaron a la operación de Mujeres con Bienestar. El OSFEM también encontró deficiencias en los procedimientos de contratación de bienes y servicios, particularmente en partidas relacionadas con ayudas sociales, despensas y adquisición de bienes informáticos.
La auditoría identificó compras realizadas sin acreditar estudios de mercado, cotizaciones o la existencia de los procedimientos adquisitivos correspondientes, en probable contravención de la Ley de Contratación Pública del Estado de México y Municipios.
También fueron observadas contrataciones mediante adjudicación directa para las cuales la Secretaría no presentó documentación que justificara la excepción a la licitación pública.
En otros casos, el organismo señaló que la dependencia no acreditó haber ejercido oportunamente garantías contractuales frente a fallas detectadas en bienes o servicios adquiridos, pese a tener conocimiento de esas deficiencias.
Respecto al manejo de los recursos, los auditores identificaron la utilización de remanentes de ingresos de libre disposición para financiar gasto corriente, lo que consideraron contrario a la Ley de Disciplina Financiera de las Entidades Federativas y los Municipios.
Plazas no autorizadas y anomalías presupuestales
En el capítulo de servicios personales, el OSFEM detectó pagos correspondientes a plazas que no estaban autorizadas en la plantilla de personal vigente durante 2025.
La dependencia no aportó evidencia legal y administrativa suficiente para justificar la autorización de las plazas excedentes ni su ocupación durante el ejercicio fiscal revisado.
De igual manera, el órgano señaló que la Secretaría carecía de elementos probatorios suficientes para acreditar que su tabulador de sueldos cumpliera con los requisitos constitucionales de integración, identificación y publicidad de las remuneraciones de los servidores públicos.
La auditoría también documentó sobreejercicios y subejercicios presupuestales para los cuales no se presentaron dictámenes de reconducción u otros documentos que justificaran legalmente las modificaciones en las cuentas afectadas.
Del presupuesto total ejercido por la Secretaría de Bienestar en 2025, alrededor de 13 mil 539 millones de pesos correspondieron al capítulo de transferencias, asignaciones, subsidios y otras ayudas, que concentró cerca de 94% del gasto de la dependencia.
Los resultados de la revisión abren cuestionamientos sobre los mecanismos de control, selección de beneficiarias, comprobación de pagos y contratación de servicios utilizados para administrar uno de los principales programas sociales del gobierno mexiquense.
Aunque el informe identifica presuntas irregularidades y pagos indebidos, no precisa cuántas beneficiarias recibieron recursos fuera de los criterios establecidos ni cuantifica, de manera individualizada, los montos involucrados en cada observación.
Los señalamientos del OSFEM deberán ser aclarados y, en su caso, solventados por la dependencia, pues los pliegos de observaciones no constituyen por sí mismos una determinación definitiva de daño patrimonial o responsabilidad administrativa.
TE SUGERIMOS:
- Profeco privilegia la conciliación entre consumidores y tiendas durante el Buen Fin
- CONAGUA suspenderá el suministro de agua en 41 colonias de Tlalnepantla
- Cacomixtles en zonas urbanas de Toluca es cada vez más común
- Clínica de Salud Bienestar de 18 a 64 años abre registros en estos municipios del Edomex
¡La Jornada Estado de México ya está en WhatsApp!Sigue nuestro CANAL y entérate de la información más importante del día.
TAR